
Анализ кривой роста — мощный инструмент, используемый в различных областях, включая микробиологию, экономику и эпидемиологию, для понимания закономерностей роста с течением времени. Как поставщик анализа кривой роста, я имел честь тесно сотрудничать с исследователями и аналитиками, которые полагаются на точные данные кривой роста для принятия обоснованных решений. Одним из важнейших аспектов, который часто возникает в этих дискуссиях, является потенциальное влияние автокорреляции данных на анализ кривой роста.
Понимание анализа кривой роста
Анализ кривой роста включает в себя подгонку математических моделей к точкам данных, собранным в разные интервалы времени, для описания процесса роста. Например, в микробиологии его можно использовать для изучения роста бактерий в культуре. Анализируя кривую роста, исследователи могут определить важные параметры, такие как лаг-фаза, экспоненциальный темп роста и стационарная фаза. Эти параметры дают представление о поведении микроорганизмов, что может иметь решающее значение для таких приложений, как безопасность пищевых продуктов, фармацевтическая разработка и мониторинг окружающей среды.
В экономике анализ кривой роста может применяться для изучения роста отраслей, компаний или экономики с течением времени. Это помогает прогнозировать будущие тенденции, выявлять потенциальные риски и формулировать стратегии устойчивого роста. Аналогичным образом, в эпидемиологии анализ кривой роста можно использовать для моделирования распространения болезней, прогнозирования пика вспышки и оценки эффективности мер контроля.
Что такое автокорреляция данных?
Автокорреляция данных относится к корреляции между переменной и ее прошлыми значениями. В данных временных рядов, которые обычно используются при анализе кривой роста, автокорреляция может возникать, когда на значение переменной в данный момент времени влияют ее предыдущие значения. Например, в эксперименте по росту микробов количество бактерий в определенный момент времени может быть связано с количеством бактерий в предыдущий момент времени из-за таких факторов, как доступность питательных веществ, плотность популяции и присущая микроорганизмам скорость размножения.
Автокорреляция может быть как положительной, так и отрицательной. Положительная автокорреляция означает, что за высокими значениями обычно следуют высокие значения, а за низкими значениями обычно следуют низкие значения. С другой стороны, отрицательная автокорреляция подразумевает, что за высокими значениями следуют низкие значения, и наоборот.
Влияние автокорреляции данных на анализ кривой роста
1. Оценка параметров
Одним из основных способов влияния автокорреляции данных на анализ кривой роста является оценка параметров. При подгонке модели кривой роста к данным цель состоит в том, чтобы оценить параметры модели, которые лучше всего описывают процесс роста. Однако автокорреляция данных может привести к смещенным оценкам параметров.
Например, в простой модели линейного роста, если в данных имеется положительная автокорреляция, предполагаемый наклон кривой роста может быть завышен. Это связано с тем, что модель не учитывает тот факт, что последовательные точки данных не являются независимыми, и наблюдаемые изменения переменной могут быть частично связаны с автокорреляцией, а не с лежащим в ее основе процессом роста. В результате оцененные параметры могут неточно отражать истинные характеристики роста, что приводит к неверным интерпретациям и прогнозам.
2. Выбор модели
Автокорреляция данных также может усложнить процесс выбора модели. При анализе кривой роста часто существует несколько моделей для описания процесса роста, например логистическая модель, модель Гомпертца и экспоненциальная модель. Выбор наиболее подходящей модели обычно основан на статистических критериях, таких как информационный критерий Акаике (AIC) или байесовский информационный критерий (BIC).
Однако автокорреляция данных может исказить эти критерии. Модель, которая, по-видимому, хорошо соответствует данным на основе этих критериев, на самом деле может оказаться плохим выбором, если она не учитывает автокорреляцию. Например, модель, которая игнорирует автокорреляцию, может иметь более низкое значение AIC, что предполагает лучшее соответствие, но она может неточно отражать основную динамику роста. Это может привести к выбору неподходящей модели, что может иметь серьезные последствия для точности прогнозов роста.
3. Точность прогноза
Наличие автокорреляции данных может существенно снизить точность прогнозов кривой роста. Поскольку автокорреляция подразумевает, что будущие значения переменной связаны с ее прошлыми значениями, неспособность учесть эту взаимосвязь в модели кривой роста может привести к неточным прогнозам.
В сценарии роста микробов неточные прогнозы могут иметь серьезные последствия. Например, если производитель продуктов питания использует анализ кривой роста для прогнозирования срока годности продукта на основе модели, не учитывающей автокорреляцию, он может недооценить скорость роста микроорганизмов, вызывающих порчу. Это может привести к тому, что продукты будут находиться на рынке дольше, чем следовало бы, увеличивая риск заболеваний пищевого происхождения.
Обнаружение и обработка автокорреляции данных
1. Обнаружение автокорреляции
Существует несколько статистических методов обнаружения автокорреляции данных. Одним из наиболее часто используемых методов является тест Дурбина-Ватсона, который используется для проверки автокорреляции первого порядка в регрессионной модели. Статистика теста находится в диапазоне от 0 до 4, причем значение 2 указывает на отсутствие автокорреляции. Значения, близкие к 0, предполагают положительную автокорреляцию, а значения, близкие к 4, предполагают отрицательную автокорреляцию.
Другой подход — построить график автокорреляционной функции (ACF) и частичной автокорреляционной функции (PACF) данных. ACF показывает корреляцию между переменной и ее лагами, а PACF показывает корреляцию между переменной и ее лагами после удаления эффектов промежуточных лагах. Изучая эти графики, аналитики могут определить наличие и характер автокорреляции в данных.
2. Обработка автокорреляции
После обнаружения автокорреляции существует несколько способов ее обработки при анализе кривой роста. Один из подходов заключается в преобразовании данных для устранения автокорреляции. Например, взятие первой разницы данных (т. е. вычитание каждой точки данных из ее предыдущего значения) иногда может устранить или уменьшить автокорреляцию.
Другой вариант — использовать модель, которая явно учитывает автокорреляцию. При анализе временных рядов для обработки автокоррелированных данных обычно используются модели авторегрессионного интегрированного скользящего среднего (ARIMA). Эти модели включают прошлые значения переменной и члены ошибок для отражения структуры автокорреляции. В контексте анализа кривой роста можно разработать модифицированные модели роста для учета автокорреляции.
Наши решения в качестве поставщика анализа кривой роста
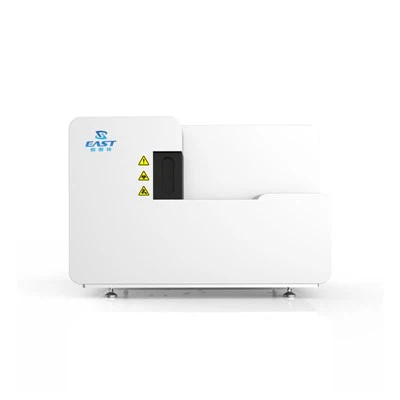
Как поставщик анализа кривой роста, мы понимаем проблемы, связанные с автокорреляцией данных, и предлагаем решения, которые помогут нашим клиентам преодолеть эти проблемы. НашАвтоматический анализатор кривой роста микробовоснащен расширенными возможностями анализа данных, которые могут обнаруживать и обрабатывать автокорреляцию данных.
Анализатор использует самые современные алгоритмы для анализа данных кривой роста в режиме реального времени. Он может автоматически обнаруживать наличие автокорреляции с помощью статистических тестов и строить графики ACF и PACF для визуализации картины автокорреляции. На основе анализа он может рекомендовать соответствующие стратегии преобразования данных или выбора модели для учета автокорреляции.
Кроме того, нашАнализатор кривой роста микробовпредоставляет удобный интерфейс, который позволяет исследователям легко реализовывать эти стратегии. Он также предлагает ряд предварительно настроенных моделей роста, которые можно настроить для учета автокорреляции, что упрощает пользователям получение точных результатов анализа кривой роста.
Заключение
Автокорреляция данных является важной проблемой, которая может оказать глубокое влияние на анализ кривой роста. Это может повлиять на оценку параметров, выбор модели и точность прогнозирования, что приведет к неточным прогнозам роста и потенциально серьезным последствиям в различных приложениях. Однако при наличии правильных инструментов и методов можно эффективно обнаруживать и обрабатывать автокорреляцию данных.


Как поставщик анализа кривой роста, мы стремимся предоставить нашим клиентам лучшие в своем классе решения для решения проблем, связанных с автокорреляцией данных. Наши передовые анализаторы и возможности анализа данных могут помочь исследователям и аналитикам получить точные и надежные результаты анализа кривой роста. Если вы заинтересованы в получении дополнительной информации о наших продуктах и о том, как они могут помочь вам в анализе кривой роста, мы приглашаем вас связаться с нами для подробного обсуждения и потенциальных закупок.
Ссылки
Бокс, GEP, Дженкинс, GM, и Рейнзель, GC (2015). Анализ временных рядов: прогнозирование и контроль. Уайли.
Чатфилд, К. (2016). Анализ временных рядов: введение. Чепмен и Холл/CRC.
Монтгомери, округ Колумбия, Дженнингс, К.Л., и Кулахчи, М. (2015). Введение в анализ временных рядов и прогнозирование. Уайли.